

За обещанием быстрого займа могут скрываться нелегальные кредиторы
«Деньги под залог недвижимости за 1 час», «никакой бюрократии с бумажками», «займы без справок», «деньги сразу» — объявления с такими обещаниями можно встретить в интернете и на подъездах жилых домов. Когда деньги нужны срочно, подобные предложения кажутся простым выходом из сложной ситуации. Но за обещанием быстрого займа могут скрываться нелегальные кредиторы, сомнительные договоры и риск лишиться имущества. НГС собрал несколько историй людей, которые столкнулись с недобросовестными кредиторами, а эксперты объяснили, как распознать опасную сделку и защитить свои права.
По данным эксперта Сибирского ГУ Банка России Олега Дубровского, за первое полугодие 2026 года в Новосибирской области выявили 10 нелегальных кредиторов. При этом за весь 2025 год их было 12.
В регионе, как и в целом по Сибири, такие организации чаще всего работают под видом комиссионных магазинов и псевдоломбардов. Выдавать нелегальные займы могут и частные лица, а в некоторых случаях люди теряют деньги еще до того, как получают обещанную сумму.
Как работают нелегальные кредиторы
Комиссионные магазины изначально могут вести законную деятельность — заниматься комиссионной торговлей и скупкой товаров. Но некоторые из них параллельно начинают выдавать потребительские займы под залог имущества, хотя не имеют на это права.
В таких случаях вещь клиента остается в залоге, а проценты он выплачивает под видом комиссионного вознаграждения, неустойки или платы за хранение. Из-за смешения разных условий человеку бывает сложно доказать свою правоту, если возникают завышенные начисления или кредитор пытается взыскать имущество.
Олег Дубровский отмечает, что с настоящими ломбардами псевдоломбарды связывает только вывеска. К ним относятся и ломбарды, потерявшие право работать на этом рынке после исключения Банком России из государственного реестра.
Другой вариант — частные лица, которые систематически выдают займы под залог недвижимости и получают от этого доход. В таких случаях речь может идти о незаконной предпринимательской деятельности.
В Сибири также встречаются организации, работающие под видом «хранителей движимого имущества». Они заключают с клиентами договоры хранения, но фактически выдают займы под залог, как ломбарды. При этом плату за пользование деньгами взимают в виде процентов, хотя договор хранения этого не предусматривает.
Клиенты таких организаций рискуют столкнуться с неограниченными штрафными процентами, односторонним изменением условий договора или потерей имущества. В подобных ситуациях может потребоваться обращение в правоохранительные органы и суд.
Проверка за 5 тысяч
Семену срочно понадобились деньги на ремонт автомобиля. В банке кредит не одобрили, поэтому он стал искать другие варианты в интернете. Он нашел объявление о займах без справок о доходах и поручителей, оставил свой номер в заявке, после чего с ним связался менеджер. Заявку предварительно одобрили, но перед переводом оказалось нужно оплатить страховку — около трех тысяч рублей.
«Я засомневался, но все же решил перевести указанную сумму по номеру карты, — рассказывает Семен. — После этого менеджер сообщил о дополнительной проверке и попросил внести еще пять тысяч рублей. Объясняли, что платеж временный, якобы без него система не пропустит перевод. В итоге я отказался платить повторно и попросил вернуть уже отправленные деньги, но менеджер просто перестал отвечать, а вскоре переписка стала недоступна».
В итоге мужчина и заем не получил, и потерянную сумму вернуть не смог.
«Пришлось собирать деньги по знакомым»


Иногда менеджеры перед получением займа просят оплатить, например, страховку
Илья нашел объявление о займе под залог автомобиля. Ему обещали быстро выдать деньги без справок о доходах и долгих проверок, при этом машиной можно было продолжать пользоваться.
«По телефону все выглядело просто: приехать, подписать документы и получить деньги, — вспоминает мужчина. — Мне объяснили, что автомобиль нужен только в качестве обеспечения займа».
Когда возникли сложности с очередным платежом, Илья предупредил кредитора и попросил несколько дней отсрочки. В ответ ему сообщили, что договор не предусматривает такой возможности, а за просрочку начислят дополнительные суммы.
«Я попытался разобраться в документах и понял, что из-за просрочки могу лишиться автомобиля, необходимого для работы, — рассказал Илья. — В результате пришлось собирать деньги по знакомым. Долг я закрыл, но переплата оказалась очень большой».
«Успей сохранить лицо»
Еще одна пострадавшая, Анна, рассказала, что обратилась за займом в состоянии паники: ей нужно было срочно закрыть другие кредиты и займы. В итоге девушка получила 30 тысяч рублей, но к моменту возврата сумма выросла до 60 тысяч.
«Я пыталась выяснить, как сделать отсрочку, мне ответили, что можно продлить на 10 дней — это будет стоить 8 тысяч, — рассказывает Анна. — И я тогда ушла в просрочку. Сразу написали смс маме и мужу с требованием вернуть долг. Мне сначала писали только смс, потом, когда я везде ограничила доступ, начали писать в Telegram с аккаунтов со звездочкой сообщения вроде: „Игнорирование приведет к подключению окружения“, „Успей сохранить лицо — далее взыск по родне или месту работы“. Затем начались сообщения с угрозами, что будут делать нелицеприятные рассылки обо мне. О том, что они вообще являются нелегальными компаниями в РФ и что там работают мошенники, я узнала уже позже».
Самый опасный риск — потерять квартиру

Некоторые обращаются за займом в состоянии паники
Юрист Ирина Гребнева советует обращать внимание не столько на само объявление, сколько на условия сделки и документы, которые предлагают подписать. Насторожить должны непрозрачные условия начисления процентов и штрафов, требования подписать бумаги без возможности внимательно с ними ознакомиться, а также предложения оформить передачу недвижимости в собственность кредитора вместо договора залога.
Особенно опасна ситуация, когда человек рассчитывает получить деньги под залог недвижимости, но вместо договора залога подписывает договор купли-продажи квартиры или дома. Кредитор может обещать, что после возврата долга недвижимость вернется прежнему владельцу, но юридически это совершенно другая сделка. Право собственности может перейти к кредитору, а заемщик рискует остаться без жилья.
Если возникнет спор, вернуть недвижимость будет значительно сложнее, чем когда обязательства изначально обеспечены залогом в установленном законом порядке. Поэтому перед подписанием документов необходимо убедиться, что оформляется именно та сделка, на которую рассчитывает заемщик.
Степан Бабко, руководитель департамента судебного взыскания ООО ПКО «Защита онлайн», обращает внимание на отдельный сегмент рынка: компании и частных лиц, которые предлагают крупные займы под залог недвижимости, автомобилей или бизнеса.
Недобросовестные кредиторы могут изначально составлять договоры так, чтобы максимально защитить собственные интересы. Например, указанная в документах сумма займа может превышать ту, что человек фактически получил. В результате обязательства заемщика оказываются значительно выше полученного займа, иногда в несколько раз.
При этом угрозы и психологическое давление при взыскании задолженности — методы незаконные и несут риск уголовной ответственности для кредитора. В зависимости от конкретных обстоятельств такие действия могут содержать также признаки мошенничества или других правонарушений.
«Даже наличие задолженности не дает кредитору права использовать незаконные способы возврата денег, — отмечает Степан Бабко. — Угрозы, применение силы, незаконное распространение персональных данных и неправомерное давление на родственников недопустимы независимо от размера долга и обстоятельств его возникновения».
Как проверить кредитора до сделки


Проверить организацию можно в реестрах Банка России
Олег Дубровский рекомендует проверять кредитора до подписания документов и передачи имущества.
Во-первых, необходимо проверить организацию в реестрах Банка России: это можно сделать на сайте регулятора в разделе «Проверить финансовую организацию» или в мобильном приложении «ЦБ онлайн». Если данных о компании там нет, она не вправе оказывать финансовые услуги. Кроме того, на сайте Банка России ведут список компаний с признаками нелегальной деятельности — с организациями из этого перечня лучше не иметь дела.
Во-вторых, следует внимательно прочитать договор. Легальные участники рынка оформляют договор потребительского кредита (займа) или залоговый билет (в случае с ломбардом). В документах должны быть четко прописаны порядок заключения сделки, выдачи и возврата средств, а также полная стоимость кредита или займа.
Если вместо договора займа предлагают оформить договор купли-продажи или комиссии, это должно насторожить: такие документы не могут подменять договор потребительского займа.
Что делать, если заем уже оформлен
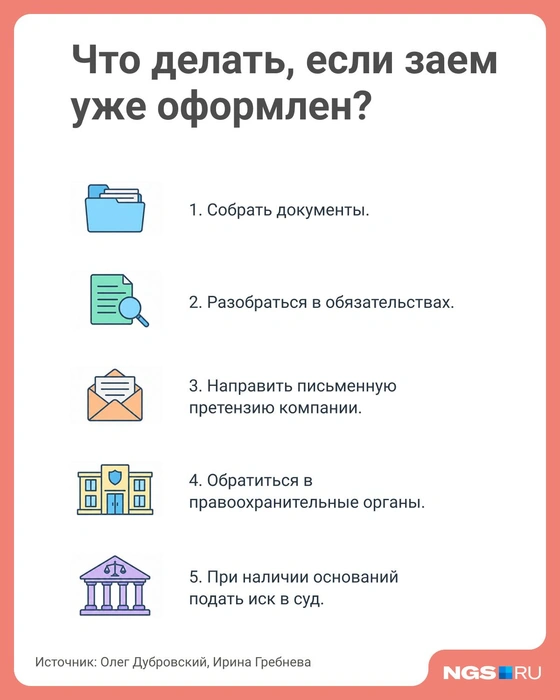
Если человек уже получил деньги у нелегального кредитора и столкнулся с непомерными начислениями, угрозами или риском потерять имущество, эксперты рекомендуют действовать последовательно.

Что делать, если заем уже оформлен
Собрать все документы. Понадобятся договоры, расписки, документы на имущество, выписки по банковскому счету, приходные кассовые ордера, подтверждения переводов и переписка с кредитором — в том числе скриншоты сообщений в чатах, СМС и мессенджерах. Важно сохранить все, что подтверждает отношения с организацией и условия сделки.
Разобраться в обязательствах. Нужно выяснить, какие документы были подписаны, какие последствия предусмотрены на случай просрочки, как начисляются проценты и штрафы и какое обеспечение оформлено. Если заемщик считает начисления необоснованными, условия договора незаконными, а свои права — нарушенными, стоит обратиться за юридической помощью, чтобы оценить перспективы защиты.
Направить письменную претензию компании. В ней нужно изложить требования: например, попросить снизить проценты или расторгнуть договор. Если ответ не устроит, можно переходить к следующим шагам.
Обратиться в правоохранительные органы. Если есть основания полагать, что кредитор действует незаконно, можно подать заявление в полицию и прокуратуру с просьбой провести проверку, приложив собранные документы. Если речь идет об угрозах, вымогательстве, обмане или принуждении к передаче имущества, обращаться в правоохранительные органы следует отдельно. При этом важно различать гражданско-правовой спор о возврате долга и действия, которые могут содержать признаки преступления.
При наличии оснований — подать иск в суд. Собранные документы и результаты правовой оценки помогут определить, какие требования можно заявить и какие способы защиты доступны.
Если в обеспечение займа оформлялась недвижимость, откладывать обращение к юристу особенно опасно. Если право собственности уже перешло другому лицу, необходимо как можно скорее изучить документы и оценить возможные способы защиты права собственности.
О том, к чему ведут финансовая неграмотность и чрезмерная закредитованность, НГС уже рассказывал в отдельном материале. Для жительницы Новосибирска микрозайм обернулся банкротством — это оказалось полезно для многих людей.